

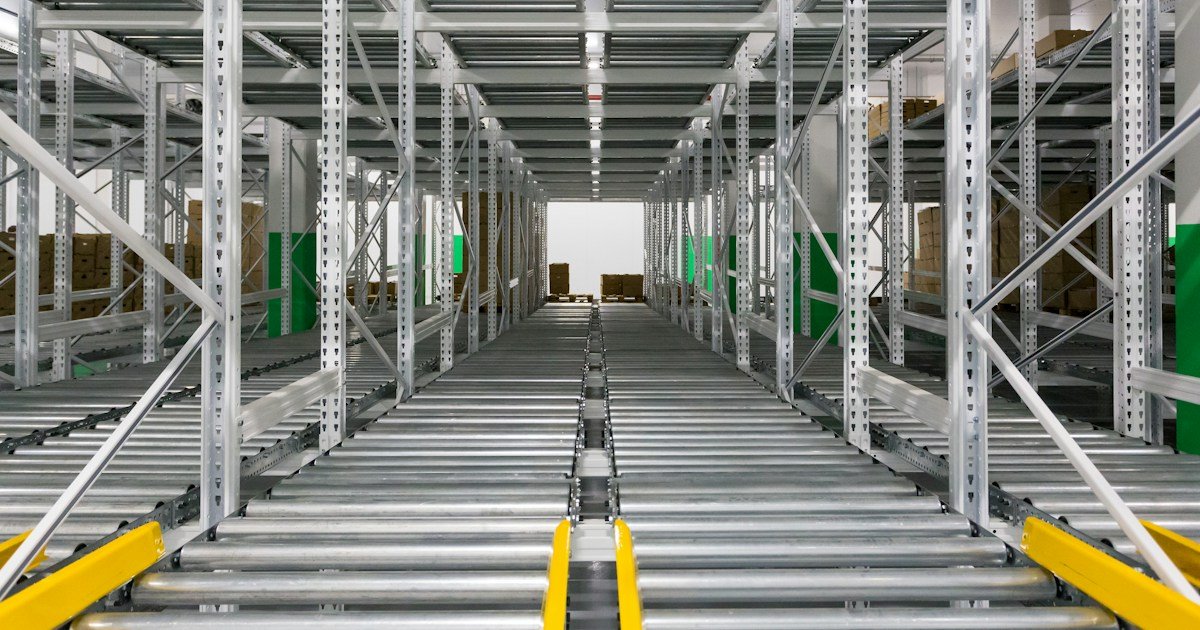
O Flow Rack é um sistema dinâmico de armazenagem baseado em prateleiras inclinadas com trilhos de roletes, projetado para movimentar mercadorias por gravidade e garantir a rotação de estoque no modelo FIFO (First In, First Out). Sob a ótica da ciência contábil, a aquisição e a operação desses equipamentos suscitam questões relevantes quanto ao reconhecimento inicial, à mensuração de custos atribuíveis, à depreciação por componentes e aos impactos na valorização dos estoques.
A eficiência da cadeia de suprimentos tornou-se um dos principais fatores de competitividade empresarial. Nos armazéns modernos, a substituição de estantes estáticas por sistemas dinâmicos — como o flow rack, que utiliza a força da gravidade sobre trilhos de roletes para movimentar mercadorias — eleva a produtividade na separação de pedidos (picking) e assegura a rotação física no modelo PEPS (Primeiro que Entra, Primeiro que Sai).
Reconhecimento e Mensuração Inicial (NBC TG 27)
De acordo com a NBC TG 27 (R4) – Ativo Imobilizado (correspondente ao pronunciamento técnico CPC 27), um item deve ser reconhecido como ativo quando for provável que futuros benefícios econômicos associados a ele fluirão para a entidade e seu custo puder ser mensurado com confiabilidade.
No caso dos sistemas flow rack, os benefícios econômicos manifestam-se diretamente na redução de perdas por vencimento de mercadorias, na diminuição de avarias por manuseio excessivo e na otimização da área útil de armazenagem.
Composição do Custo de Aquisição
A mensuração inicial do flow rack não deve se limitar ao valor faturado pelo fabricante da estrutura metálica. Conforme estabelece o item 16 da NBC TG 27, integram o custo do ativo imobilizado:
- Preço de aquisição: valor líquido de descontos comerciais e abatimentos, acrescido de tributos não recuperáveis (como o IPI, quando a empresa adquirente não for contribuinte desse imposto, ou o DIFAL em operações interestaduais sem direito a crédito). Os tributos recuperáveis (ICMS, PIS e COFINS, no regime não cumulativo) devem ser excluídos do custo e registrados em contas de impostos a recuperar.
- Custos diretamente atribuíveis: gastos incorridos para colocar o ativo no local e nas condições necessárias para operar conforme pretendido pela administração. Incluem-se aqui fretes, seguros de transporte, serviços de nivelamento de piso específico, montagem estrutural e testes de deslizamento das pistas.
Por outro lado, gastos com o treinamento da equipe de logística para operar o novo fluxo de abastecimento e separação não podem ser capitalizados, devendo ser reconhecidos diretamente como despesa no resultado do período em que ocorrem.
Depreciação e Abordagem por Componentes
A alocação sistemática do valor depreciável de um ativo ao longo de sua vida útil reflete o consumo dos benefícios econômicos gerados pelo bem. A análise contábil de um flow rack exige atenção especial à heterogeneidade de seus materiais.
Vida Útil Econômica versus Vida Útil Fiscal
Enquanto a legislação fiscal brasileira (Instrução Normativa RFB nº 1.700/2017) estabelece, como regra geral, uma taxa de depreciação de 10% ao ano (vida útil de 10 anos) para instalações e estruturas metálicas de armazenagem, a contabilidade societária exige que a empresa estime a vida útil econômica real do bem. Fatores como turnos ininterruptos de operação, peso médio das caixas e ambiente refrigerado (câmaras frias) aceleram o desgaste físico e exigem taxas societárias distintas das fiscais, demandando o controle das diferenças temporárias no Livro Eletrônico de Apuração do Lucro Real (e-Lalur).
Depreciação Segregada por Componentes
A NBC TG 27 determina que cada parte de um item do ativo imobilizado com custo significativo em relação ao custo total deve ser depreciada separadamente. Um sistema flow rack é composto, essencialmente, por:
- Estrutura portante (colunas e longarinas de aço): apresenta elevada durabilidade, podendo atingir de 10 a 15 anos de vida útil.
- Pistas de roletes ou rodízios (polímeros ou aço galvanizado): sofrem atrito contínuo e desgaste mecânico intenso, apresentando vida útil frequentemente inferior (entre 3 e 5 anos).
A segregação contábil desses dois grupos em subcontas distintas permite que a depreciação reflita com maior precisão a realidade operacional do armazém, evitando distorções quando ocorrer a substituição antecipada dos trilhos.
Gastos Subsequentes: Manutenção versus Capitalização
Durante a operação logística, a distinção entre despesas de manutenção e investimentos capitalizáveis é um dos pontos de maior sensibilidade em auditorias contábeis:
- Manutenção e Reparos (Despesa/Custo): atividades rotineiras, como lubrificação de eixos, alinhamento de guias e substituição pontual de rodízios danificados, destinam-se apenas a manter a capacidade operacional original do equipamento. Contabilmente, são reconhecidas no resultado do exercício (ou integradas ao custo de produção/armazenagem, conforme a natureza da operação).
- Substituição de Componentes e Expansão (Ativo Imobilizado): quando a entidade realiza a troca integral de um conjunto de pistas rolantes para modernizar o deslizamento ou adquire novos módulos para expandir a capacidade de armazenamento, tais gastos devem ser ativados. Nesses casos, procede-se à baixa contábil do valor residual dos componentes antigos substituídos.
Reflexos Indiretos na Contabilidade de Estoques (NBC TG 16)
Embora o flow rack pertença ao Ativo Não Circulante, sua operação exerce influência direta sobre a integridade do principal item do Ativo Circulante das empresas comerciais e industriais: o Estoque, regido pela NBC TG 16 (R2).
A norma exige que os estoques sejam mensurados pelo valor de custo ou pelo valor realizável líquido, dos dois o menor. Produtos vencidos, obsoletos ou avariados perdem sua capacidade de geração de receita e exigem o reconhecimento imediato de perdas no resultado (ajuste a valor realizável líquido). Ao impor fisicamente a ordem de saída PEPS/FIFO, o flow rack atua como um controle interno preventivo, mitigando o risco de envelhecimento de lotes no fundo das prateleiras e preservando a margem bruta contábil da entidade.
Exemplo Prático de Contabilização
Considere uma empresa comercial tributada pelo Lucro Real que adquire um sistema flow rack sob as seguintes condições:
Valor bruto da estrutura e pistas: R$ 100.000,00 (com ICMS de 12% e PIS/COFINS de 9,25% recuperáveis).
Serviço de montagem e instalação contratado de terceiros: R$ 10.000,00 (sem créditos tributários).
Treinamento operacional da equipe: R$ 2.500,00.
Apuração do Custo Ativável:
Tributos recuperáveis sobre o bem: R$ 100.000,00 × 21,25% = R$ 21.250,00.
Valor líquido da estrutura: R$ 100.000,00 – R$ 21.250,00 = R$ 78.750,00.
Custo total do Ativo Imobilizado: R$ 78.750,00 + R$ 10.000,00 (montagem) = R$ 88.750,00.
Registros Contábeis:
Pela aquisição da estrutura e reconhecimento dos tributos a recuperar:
D – Instalações / Sistemas de Armazenagem (Ativo Não Circulante – Imobilizado): R$ 78.750,00
D – Tributos a Recuperar – ICMS / PIS / COFINS (Ativo Circulante): R$ 21.250,00
C – Fornecedores a Pagar (Passivo Circulante): R$ 100.000,00
Pela montagem e instalação do sistema:
D – Instalações / Sistemas de Armazenagem (Ativo Não Circulante – Imobilizado): R$ 10.000,00
C – Fornecedores de Serviços a Pagar (Passivo Circulante): R$ 10.000,00
Pelo treinamento dos operadores (reconhecimento imediato no resultado):
D – Despesas com Treinamento Operacional (Resultado): R$ 2.500,00
C – Caixa / Bancos (Ativo Circulante): R$ 2.500,00
Contudo, o impacto financeiro dessa tecnologia não se restringe à redução de horas-homem na operação. Para a Contabilidade, a implantação de um sistema flow rack representa uma alteração qualitativa na estrutura patrimonial da entidade. O adequado enquadramento normativo desses bens é indispensável para evitar distorções no resultado do exercício, inconsistências no cálculo de tributos sobre o lucro e falhas na avaliação da rentabilidade sobre os ativos investidos (ROA).
A análise contábil dos sistemas flow rack evidencia que a contabilidade moderna não se limita ao registro histórico de notas fiscais, mas acompanha a essência econômica e operacional dos bens da entidade. A correta segregação entre custos atribuíveis e despesas operacionais, a aplicação da depreciação por componentes e o aproveitamento legítimo dos créditos tributários garantem demonstrações financeiras transparentes. Dessa forma, o contador consolida-se como peça estratégica na avaliação do retorno sobre investimentos logísticos.