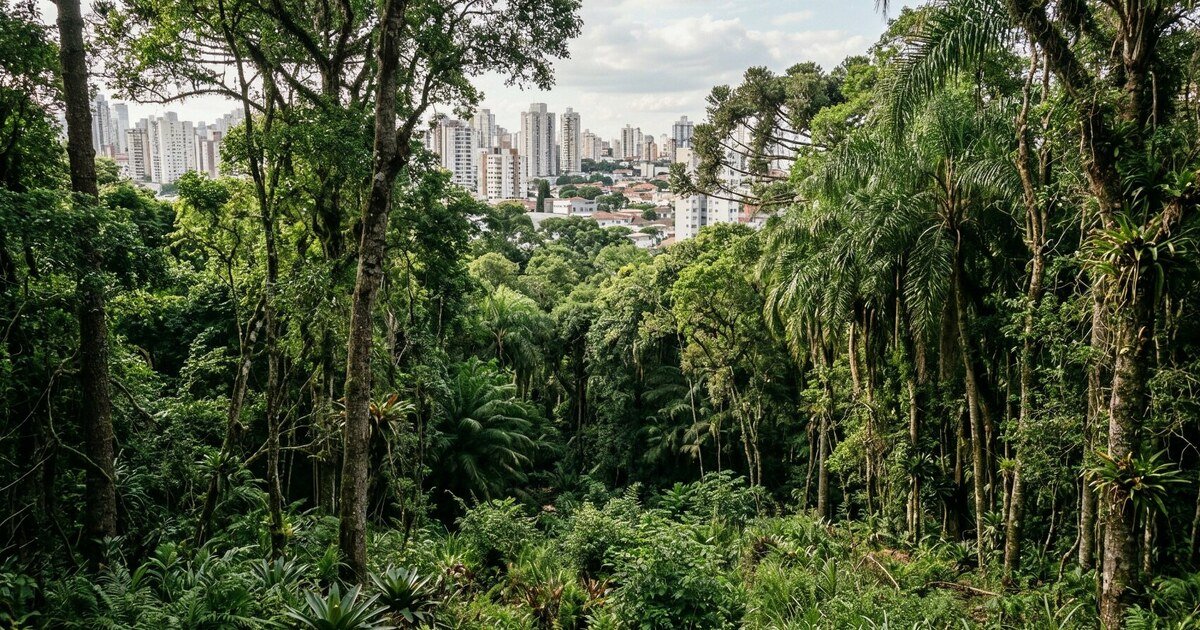
A Segunda Turma do Superior Tribunal de Justiça (STJ) manteve o afastamento da cobrança do Imposto Predial e Territorial Urbano (IPTU) sobre 1.161 lotes localizados em uma área de preservação ambiental em Guarulhos (SP). O colegiado entendeu que as restrições ambientais impedem a construção, a ocupação e a exploração econômica dos imóveis, inviabilizando a incidência do tributo no caso analisado.
A decisão foi tomada no julgamento do Recurso Especial 2.287.456, relatado pelo ministro Francisco Falcão. Por unanimidade, os ministros negaram provimento ao recurso apresentado pelo município de Guarulhos, que buscava reverter o entendimento do Tribunal de Justiça de São Paulo (TJSP).
Os terrenos estão situados no Parque Estadual de Itaberaba. A empresa proprietária ajuizou ação para obter o reconhecimento da inexistência de relação jurídico-tributária com o município, alegando que as limitações ambientais impedem o uso dos imóveis.
Cobrança foi afastada para o período de 2020 a 2024
Na origem, o TJSP afastou a cobrança do IPTU sobre os 1.161 lotes no período de 2020 a 2024. O tribunal também reconheceu a prescrição da discussão relativa aos lançamentos realizados entre 1997 e 2019.
Ao recorrer ao STJ, o município tentou reverter a decisão que impediu a cobrança do imposto. A Segunda Turma, porém, manteve o entendimento de que as limitações ambientais do caso comprometem integralmente o aproveitamento econômico dos terrenos.
Restrições ambientais e incidência do IPTU
O entendimento reforça que a impossibilidade de uso econômico do imóvel pode afastar a cobrança do IPTU quando as restrições ambientais esvaziam completamente os direitos relacionados à propriedade.
A decisão não significa, porém, que todo imóvel situado em área de preservação esteja automaticamente livre do imposto. Conforme a orientação divulgada pela Confederação Nacional de Municípios (CNM), a análise deve considerar o grau das restrições impostas e se elas inviabilizam efetivamente a ocupação ou a exploração econômica da propriedade.
A entidade também orienta as administrações municipais a avaliarem com cautela o cadastro imobiliário e a incidência de tributos sobre áreas submetidas a regimes rigorosos de proteção ambiental, para reduzir disputas judiciais e riscos relacionados à cobrança indevida.
Com informações do JOTA